যোগাযোগ :
এটিএন বাংলা, ওয়াসা ভবন, ২য় তলা, ৯৮ কাজী নজরুল ইসলাম এভিনিউ, কাওরান বাজার, ঢাকা-১২১৫, বাংলাদেশ
ফোনঃ +88-02-55011931
Design & Developed by:


এটিএন বাংলা, ওয়াসা ভবন, ২য় তলা, ৯৮ কাজী নজরুল ইসলাম এভিনিউ, কাওরান বাজার, ঢাকা-১২১৫, বাংলাদেশ
ফোনঃ +88-02-55011931
Design & Developed by:
এ সম্পর্কিত আরও খবর
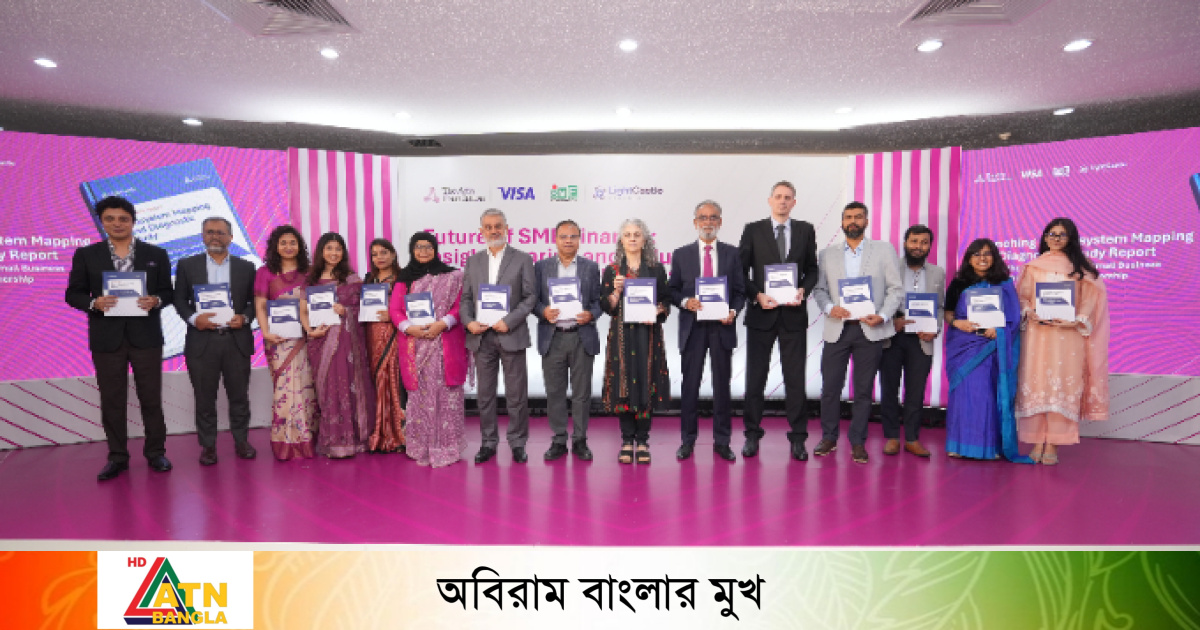
বাংলাদেশে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের (এমএসএমই) অর্থায়ন নিয়ে ‘ইকোসিস্টেম ম্যাপিং অ্যান্ড ডায়াগনস্টিক স্টাডি অন এমএসএমই ফাইন্যান্সিং ইন বাংলাদেশ’ শীর্ষক একটি গবেষণা প্রতিবেদন প্রকাশ উপলক্ষে মঙ্গলবার (২২ সেপ্টেম্বর) ঢাকায় একটি সেমিনার অনুষ্ঠিত হয়েছে। এতে বাংলাদেশ ব্যাংক, এসএমই ফাউন্ডেশন, বিভিন্ন ব্যাংক ও আর্থিক প্রতিষ্ঠান, ফিনটেক কোম্পানি, মোবাইল ফিনান্সিয়াল সার্ভিস (এমএফএস) প্রদানকারী এবং উন্নয়ন সংস্থার প্রতিনিধিরা অংশ নেন।
দি এশিয়া ফাউন্ডেশনের ‘ব্রিজিং দ্য গ্যাপ: আনলকিং স্মল বিজনেস ফাইন্যান্স থ্রু ফিনটেক পার্টনারশিপস’ উদ্যোগের আওতায় এই সেমিনারের আয়োজন করা হয়। অনুষ্ঠানে গবেষণা পার্টনার হিসেবে লাইটক্যাসেল পার্টনার্স পরিচালিত গবেষণার ফলাফল উপস্থাপন ও প্রকাশ করা হয়। এসএমই ফাউন্ডেশন ছিল বাস্তবায়নকারী পার্টনার এবং ভিসা ছিল স্ট্র্যাটেজিক পার্টনার। দি

গবেষণা অনুযায়ী, বাংলাদেশে প্রায় ৭১ লাখ ৬০ হাজার ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ রয়েছে, যা দেশের মোট ব্যবসা প্রতিষ্ঠানের প্রায় ৬১ দশমিক ২ শতাংশ। এসব প্রতিষ্ঠানে প্রায় ১ কোটি ৯০ লাখ মানুষের কর্মসংস্থান রয়েছে। তবে এমএসএমই খাতে আনুমানিক ২৮০ কোটি মার্কিন ডলারের অর্থায়ন ঘাটতি রয়েছে। মোট ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের ৯২ দশমিক ৬ শতাংশই ক্ষুদ্র বা মাইক্রো উদ্যোগ, অথচ তারা বিতরণ করা মোট ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের ঋণের মাত্র ১৪ শতাংশ পেয়ে থাকে। এতে আনুষ্ঠানিক অর্থায়নে তাদের প্রবেশের ক্ষেত্রে বড় ধরনের ঘাটতি রয়েছে বলে উঠে এসেছে।
৩২৯টি ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের ওপর জরিপ, ১৯টি গুরুত্বপূর্ণ তথ্যদাতার সাক্ষাৎকার, ১২টি গভীর সাক্ষাৎকার এবং চারটি ফোকাস গ্রুপ আলোচনার মাধ্যমে পরিচালিত গবেষণায় দেখা গেছে, জরিপে অংশ নেওয়া ৯৫ দশমিক ২ শতাংশ ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ অর্থের ঘাটতির মুখোমুখি হয়েছে এবং ৮৬ শতাংশ সাধারণত ঋণ নেয়। তবে মাত্র ৫৮ শতাংশ আনুষ্ঠানিকভাবে ঋণের জন্য আবেদন করেছে। আনুষ্ঠানিকভাবে আবেদনকারীদের মধ্যে মাত্র ২ দশমিক ৬২ শতাংশ তাদের আবেদন প্রত্যাখ্যাত হওয়ার কথা জানিয়েছে। অর্থাৎ, অনেক ব্যবসা আনুষ্ঠানিক ঋণের আবেদন করার পর্যায়েই পৌঁছাতে পারছে না।
গবেষণায় ডিজিটাল অর্থায়নেরও বড় সম্ভাবনা দেখা গেছে। প্রায় ৮৭ শতাংশ ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের অনলাইনে বা ডিজিটাল উপস্থিতি রয়েছে এবং ৯৭ শতাংশ মোবাইল ফিনান্সিয়াল সার্ভিস প্ল্যাটফর্ম ব্যবহার করে। কিন্তু মাত্র ১১ দশমিক ৫৫ শতাংশ ডিজিটাল পদ্ধতিতে ঋণ পেয়েছে। বর্তমানে প্রচলিত ডিজিটাল ঋণপণ্যগুলোর বেশিরভাগই ৫০ হাজার টাকা বা তার কম এবং স্বল্পমেয়াদি। অন্যদিকে, প্রায় ৬০ শতাংশ ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ তিন লাখ টাকার বেশি ঋণ এবং ৮৫ শতাংশ ছয় মাসের বেশি মেয়াদের ঋণ পছন্দ করে। ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের মোট ঋণের প্রায় ৫৭ শতাংশই ব্যবসার চলতি মূলধনের জন্য নেওয়া হয়।
গবেষণায় নারী উদ্যোক্তাদের নেতৃত্বাধীন প্রতিষ্ঠান এবং সেবা খাতের ব্যবসাগুলোকে ডিজিটাল ঋণ ব্যবস্থার পরীক্ষামূলক উদ্যোগের সম্ভাবনাময় ক্ষেত্র হিসেবে চিহ্নিত করা হয়েছে। আগে ডিজিটাল ঋণ সম্পর্কে কোনো ধারণা না থাকা নারীদের মধ্যে ৮৩ দশমিক ১ শতাংশ এ ধরনের ঋণে আগ্রহ প্রকাশ করেছেন। একইভাবে, সেবা খাতের ৮৬ শতাংশ ব্যবসা ডিজিটাল ঋণের প্রতি আগ্রহ দেখিয়েছে।
প্যানেল আলোচনায় মূলত ফিন্যান্স ও প্রযুক্তিতে সহজে প্রবেশের সুযোগ তৈরি, ঋণ দেওয়ার প্রক্রিয়া সহজ করা, ডিজিটাল পরিবেশ তৈরি করা এবং অর্থায়ন ব্যবস্থাকে আরও মানসম্মত ও ডিজিটাল করা নিয়ে আলোচনা করা হয়। পাশাপাশি, সিদ্ধান্ত নেওয়ার ক্ষেত্রে ডেটার গুরুত্ব ও ডেটা বিশ্লেষণের চ্যালেঞ্জ, ব্যাংক, গ্রাহক ও ডিজিটাল ব্যবস্থার মধ্যে দূরত্ব কমানো, ডিজিটালভাবে ঋণ আদায়ের প্রক্রিয়া সহজ করা এবং নারী উদ্যোক্তাদের জন্য আরও অন্তর্ভুক্তিমূলক ও নারীবান্ধব পরিবেশ তৈরি নিয়েও কথা বলা হয়। এছাড়া, ডিজিটাল লেনদেনের তথ্য ব্যবহার করে বিকল্প পদ্ধতিতে ঋণগ্রহীতার ঋণ পাওয়ার সক্ষমতা (ক্রেডিট) যাচাই করার বিষয়টিও গুরুত্ব পায়।
এ ক্ষেত্রে দায়িত্বশীলভাবে তথ্য ব্যবহার, ব্যক্তিগত গোপনীয়তা এবং গ্রাহকের সম্মতির ওপর বিশেষ গুরুত্ব দেওয়া হয়।
এই গবেষণায় চারটি অগ্রাধিকারমূলক পদক্ষেপ প্রস্তাব করা হয়েছে। এগুলো হলো—ডিজিটাল পদ্ধতিতে ঋণ দেওয়ার পরীক্ষামূলক উদ্যোগ গ্রহণ, আন্তঃসংযোগযোগ্য ও গ্রাহকের সম্মতিভিত্তিক তথ্যব্যবস্থা তৈরি, ছোট অঙ্কের ঋণকে বাণিজ্যিকভাবে আরও কার্যকর করা এবং দায়িত্বশীল আর্থিক উদ্ভাবনের জন্য নীতিগত ও প্রাতিষ্ঠানিক কাঠামো শক্তিশালী করা।
মি. ফিলিপ গ্রাওভাক মূলধন ও নীতিমালার মধ্যে যে দূরত্ব রয়েছে, তা কমানোর ওপর গুরুত্ব দেন। তিনি বলেন, “আমাদের মূলধনের অভাব নেই, নীতিগত উদ্যোগেরও অভাব নেই; এই দুটির মধ্যে কার্যকর সংযোগের অভাব আছে।” অন্যদিকে, প্রধান অতিথি মি. মুসলিম চৌধুরী, বাংলাদেশের সাবেক মহাহিসাব নিরীক্ষক ও নিয়ন্ত্রক এবং সাবেক অর্থসচিব, ক্ষুদ্র ও মাঝারি উদ্যোগকে আলাদাভাবে বিবেচনা করার ওপর গুরুত্ব দেন, যাতে ভুল বা সবার জন্য এক ধরনের নীতিমালা তৈরি না হয়।
দি এশিয়া ফাউন্ডেশন ১৯৫৪ সাল থেকে বাংলাদেশে সরকারি প্রতিষ্ঠান, সুশীল সমাজের সংগঠন, বেসরকারি খাত, গবেষণা প্রতিষ্ঠান এবং স্থানীয় পর্যায়ের নেতৃবৃন্দের সঙ্গে কাজ করে আসছে। এর লক্ষ্য হলো দেশের জটিল উন্নয়ন চ্যালেঞ্জ মোকাবিলায় কার্যকর ভূমিকা রাখা। আমাদের কার্যক্রমের মূল লক্ষ্য হলো প্রতিষ্ঠান ও নীতিনির্ধারণ ব্যবস্থাকে আরও শক্তিশালী করা, নারীদের অর্থনৈতিক সুযোগ সম্প্রসারণ, ক্ষুদ্র ব্যবসাগুলোকে ডিজিটাল দক্ষতায় সক্ষম করে তোলা, উদ্ভাবনকে উৎসাহিত করা এবং গবেষণালব্ধ তথ্য ও প্রমাণ তৈরি করে নীতিনির্ধারণ ও চিন্তাশীল নেতৃত্বে অবদান রাখা। এর মাধ্যমে আমরা আরও কার্যকর, সহনশীল, অর্থনৈতিকভাবে বৈচিত্র্যময় এবং টেকসই ভবিষ্যৎ গড়ে তুলতে সহায়তা করতে চাই।